




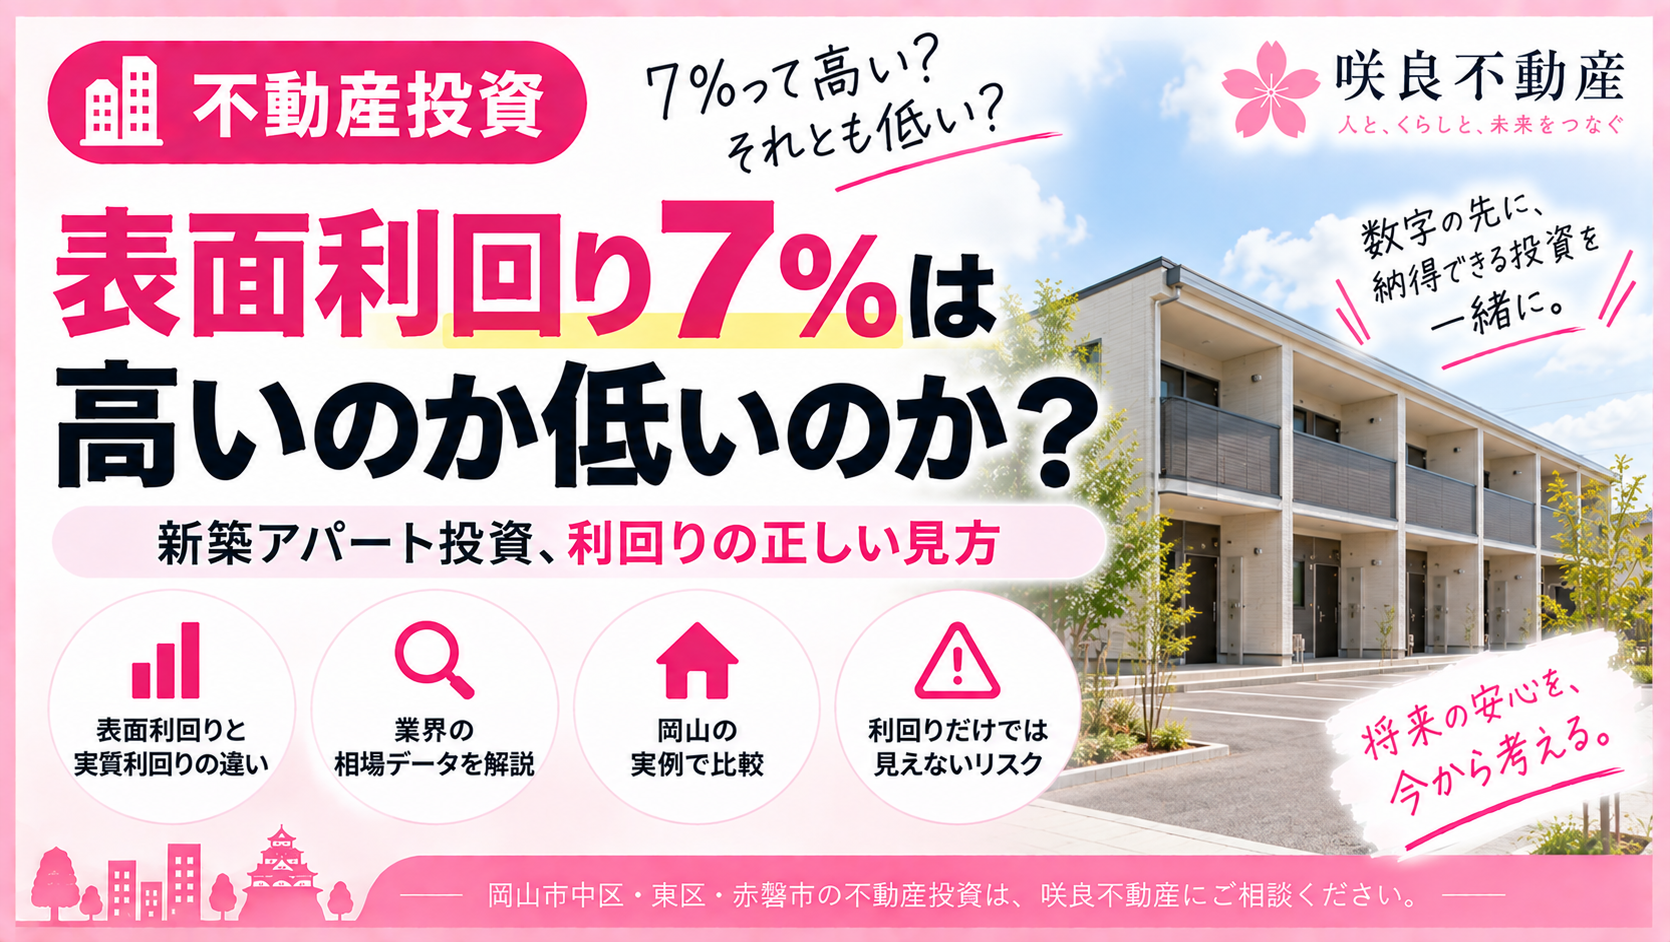
【不動産投資】表面利回り7%は高いのか低いのか?|新築アパート投資、利回りの正しい見方
岡山県で不動産会社を経営している、咲良不動産の畠中です。
「表面利回り7%です」。そう言われて、それが高いのか低いのか、正直ピンとこない。そんな感覚、ありませんか。
不動産投資の話になると、必ずと言っていいほど「利回り〇%」という数字が最初に出てきます。でも、その数字だけで「お得」「割高」を判断してしまうのは、実は危険です。
これまでのブログでは、主にご自宅の売却・購入・相続についてお話ししてきました。今回から、資産形成を目的とした「不動産投資」についても、少しずつお伝えしていきます。第一回のテーマは、多くの方が最初につまずく「利回り」の見方です。
- 利回りの数字が本当に信用できるのか分からない
- 高利回りならお得、という思い込みで失敗しないか不安
- 新築は価格が高く見えて、心理的に抵抗がある
- 不動産会社の説明を鵜呑みにしていいのか分からない
こういったお悩みを、これまで多くの方から伺ってきました。その気持ち、よく分かります。この記事では、表面利回りと実質利回りの違いから、相場データの見方、岡山県内の傾向、そして利回りだけでは見えないリスクまで、順番にお話しします。
そもそも「表面利回り」とは何か
まず、基本の確認です。表面利回り(グロス利回り)は、次の式で計算します。
年間家賃収入 ÷ 物件価格 × 100
とてもシンプルな式です。不動産ポータルサイトや広告に載っている「利回り〇%」は、ほぼすべてこの表面利回りです。ただし、この数字には、管理費や税金といった経費が一切引かれていません。
そこで登場するのが、実質利回り(ネット利回り)です。
(年間家賃収入 − 年間運営費)÷(物件価格 + 購入諸費用)× 100
差し引くのは、管理費、修繕費、固定資産税・都市計画税、火災保険料、そして空室によって家賃が入らない期間の損失などです。いわば「手取りベース」の数字になります。
具体例で見てみましょう
仮に、3,000万円の物件で、年間家賃収入が120万円だとします。この場合、表面利回りは4%です。ここから管理費や税金などの経費を差し引くと、実質利回りは3%台前半まで下がる、という試算になることがあります(あくまで仮の計算例です)。同じ物件でも、見る指標によって、数字が1ポイント近く変わるわけです。
表面利回りが高いから、それだけで即お得とは限りません。まず、この前提を頭に置いておいてください。
「相場は何%」と言い切れない理由
次に、相場の数字を見ていきます。先にお伝えしておくと、「業界の相場は〇%です」と一言で言い切ることは、実はできません。
複数の不動産投資メディアでよく見られる経験則として、「新築アパートは表面利回り5〜9%、実質利回りは3〜6%程度が目安」という記載があります。ただし、これは経験則としての目安であって、公的な統計に裏付けられた数字ではありません。
業界大手の投資用不動産ポータル「健美家」の市場動向レポートでは、2026年1〜3月期の一棟アパートの平均表面利回りは、次のように公表されていました。
- 全国:8.06%
- 一都三県:6.89%
- 東京23区:5.65%
都市部に近づくほど、利回りが低くなる傾向が見えます。一方、別のポータルの集計では、これより高い水準の数字が出ているものもあり、同じ「一棟アパートの利回り」でも、集計元によって1〜2ポイント違うことがあります。集計対象の物件や地域構成の違いが背景にあると考えられますが、詳しい理由までは断定できません。
もう一つ大切なのは、これらがいずれも売り出し時点の「募集時点の価格・利回り」だという点です。実際に成約した価格ベースの数字でも、経費を差し引いた実質利回りでもありません。ここは混同しないでください。
岡山県内で見てみると
ここまでは全国や都市部の話でした。では、岡山県内ではどうでしょうか。
投資用不動産のポータルサイトに掲載されている岡山県内の収益物件を見ると、利回りは4%台から20%を超えるものまで、非常に幅が広いことが分かります(掲載内容は時間とともに変わる、参考情報です)。傾向としては、全国と同じ構図で、築年数が古いほど利回りが高く、新しい物件ほど利回りが低い、という並びが見られます。
築年数の浅い物件は、価格が高い分、表面利回りは控えめに出やすくなります。逆に築古の物件は、利回りが高く出やすい一方で、修繕費や将来の建て替え、融資の受けやすさといった別の課題が出てきます。数字が高いことには、それなりの理由があることが多いのです。
私たちが仲介する新築の木造アパート(価格帯1億〜3億円、表面利回り7%前後)を、この並びに置いてみると、岡山県内の新築物件の例よりはやや高め、全国平均と一都三県水準の間あたりに位置する水準です。ただし、表面利回りが一定の水準にあることと、実質利回りや将来の収支が約束されることとは別の話です。あくまで一つの判断材料として捉えてください。
利回りの数字だけを見て契約を急ぎ、「こんなはずでは」となったご相談も、逆に数字は控えめでも長く安定して収益を得ている方も、どちらも見てきました。数字は、スタートラインであって、ゴールではありません。
利回りだけでは見えないリスク
利回りの数字を正しく読めたとしても、それだけで判断が完結するわけではありません。あわせて見ておきたいリスクを整理します。
空室リスク
総務省の住宅・土地統計調査(2023年)では、全国の空き家率は13.8%で、過去最高とされています。ただし、この数字は賃貸用・売却用・別荘などをすべて含んだ「空き家率」であり、賃貸アパートの空室率そのものとは定義が異なります。混同しないよう注意が必要です。賃貸の空室の出やすさは、エリアや物件の条件によって大きく違うため、「エリアによって差がある」という前提で見ていただくのが現実的です。エリアの見方は「岡山市内でアパート経営を始めるということ|エリア選びと賃貸需要の考え方」でお話ししています。
木造の耐用年数と融資期間
木造アパートの法定耐用年数は22年(国税庁)です。金融機関の多くは、この耐用年数を融資期間を考えるときの目安にする傾向があります。新築であれば、耐用年数をフルに近い形で融資期間に活かせる可能性がある一方、中古は残りの年数が短くなるほど、融資の条件が厳しくなりやすい傾向があります。ただし、融資の条件は金融機関や個人の状況によって異なります。
修繕・金利上昇のリスク
新築は、当初の修繕費が少なく済みます。ただし、将来の大規模修繕の費用は、規模や仕様によって差があります。また、金利が上がれば、その分返済の負担も増えます。利回りの数字だけでなく、金利や修繕計画も含めた収支で見る必要があります。
家賃保証・サブリース
「家賃保証があるから安心」と単純に考えず、保証の範囲、免責期間、将来の保証賃料の見直しの可能性など、契約内容を個別に確認する必要があります。サブリースの基本的な考え方は「サブリース・家賃保証の落とし穴」もあわせてご覧ください。
私たちの立場は、あくまで「仲介」です。物件のご紹介や取引のサポートを行う立場であり、家賃保証やサブリースの是非について「絶対にこうすべき」という言い方はしません。それぞれのご事情に合わせて、中立的な情報をお伝えします。
まとめ
- 広告に載っている「利回り〇%」は、ほとんどが表面利回りで、経費を引いた実質利回りとは数字が違う
- ポータルごとにも数字が違うため、「業界の相場は〇%」と一言では言い切れない
- 岡山県内でも、築年数や条件によって利回りは大きく幅がある
- 空室、木造の耐用年数と融資期間、修繕・金利上昇など、利回り以外に見ておくべき要因がある
利回りの数字は、判断の入り口であって、答えそのものではありません。焦って数字だけで決めるより、ご自身の状況に合わせて、数字の中身を確認してから判断していただきたいと思っています。具体的な利回りのシミュレーションや、岡山の新築アパートの情報が気になる方は、お気軽にご相談ください。
物件の構造や施工会社の選び方は、「“木造は22年で価値ゼロ”と言われた人へ|新築×木造×地元工務店という選択」で整理しています。利回り→物件→エリア→契約、という順番で見ていくと、判断材料が揃いやすくなります。
※本記事は一般的な情報の提供を目的としたものであり、特定の物件の収益や将来の価値を保証するものではありません。不動産投資には、空室・家賃の下落・金利の上昇などのリスクが伴います。ご判断はご自身の責任で、必要に応じて税理士・ファイナンシャルプランナーなどの専門家にもご相談ください。
この記事の内容について、もっと詳しく知りたい方はお気軽にご相談ください。

