


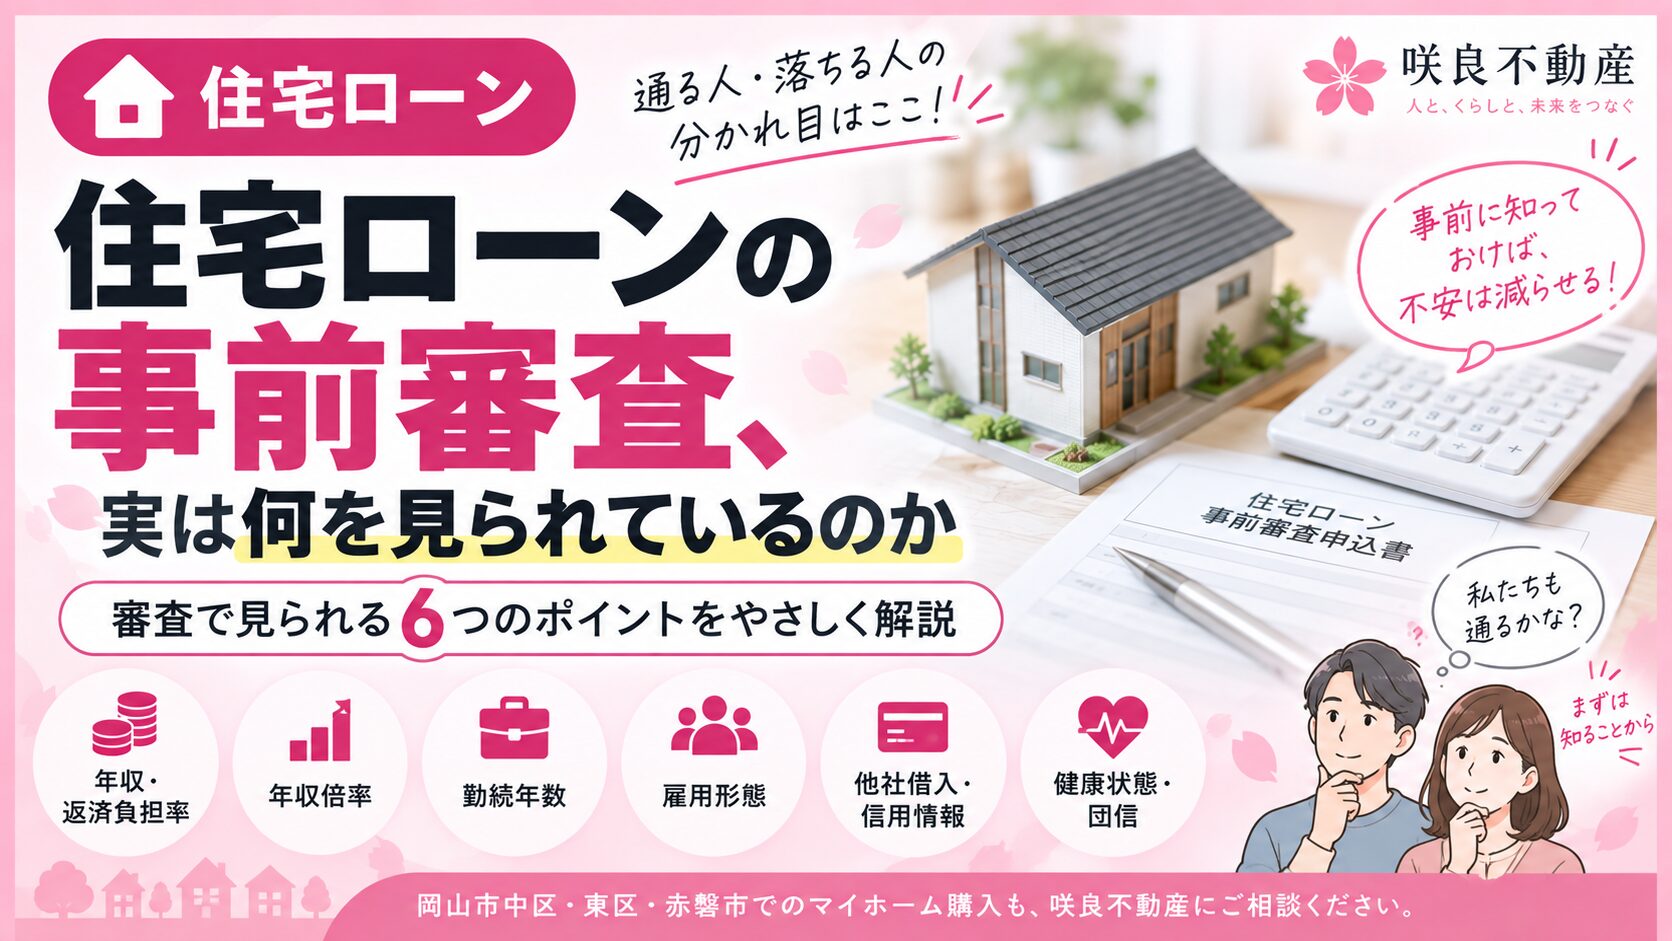
【住宅ローン】事前審査で見られる6つのポイント|岡山市で通る人・落ちる人の違い
「事前審査、通るでしょうか」岡山市でよく聞かれる住宅ローンの不安
マイホーム探しを始めた方から、咲良不動産に最初にいただくご相談のひとつが「住宅ローンの事前審査って、何を見られているんですか」というものです。岡山市中区・東区や赤磐市エリアでも、気に入った物件が見つかった途端に「もし審査に落ちたらどうしよう」と不安になり、物件探しの手が止まってしまう方は少なくありません。
事前審査は、いわば「合否がブラックボックス」に見えやすい手続きです。ですが実際には、金融機関がチェックしているポイントはある程度決まっています。今日は、これまで岡山市エリアを中心に1000件以上の取引に携わってきた立場から、事前審査で見られている具体的な項目と、審査に向けて今からできる準備について、正直にお話しします。
そもそも「事前審査」と「本審査」は何が違うのか
まず押さえておきたいのが、事前審査と本審査は別物だという点です。事前審査(仮審査)は、物件の売買契約を結ぶ前の段階で「この方にどのくらいの金額を融資できそうか」という見込みを、金融機関が短期間で判断する手続きです。一方の本審査は、売買契約後に提出する正式な書類をもとに、団体信用生命保険(団信)の審査結果なども含めて最終的な融資可否が決まる手続きです。
岡山市内でご相談いただく中でも、「事前審査に通ったから、もう住宅ローンは大丈夫」と考えている方は意外と多いのですが、事前審査を通過しても、本審査で条件が変わったり、場合によっては融資が受けられなくなったりするケースはあります。この違いを理解しておくことが、審査に向けた準備の第一歩です。
住宅ローンの事前審査で見られている6つのポイント
金融機関が事前審査で確認している項目は、大きく分けて次の6つです。岡山市・赤磐市エリアで物件をお探しの方にも当てはまる、基本的な考え方として押さえておいてください。
①年収に対する返済負担率
年収に占める年間返済額の割合を「返済負担率」と呼びます。一般的な目安は30〜35%程度とされ、フラット35の基準では年収400万円未満で30%以内、400万円以上で35%以内が上限となっています。ここで見落とされがちなのが、住宅ローン以外の借入も合算して計算されるという点です。車のローン、カードローン、奨学金の返済、リボ払いの残債なども、すべて返済負担率の計算に含まれます。
②年収倍率(物件価格が年収の何倍か)
借入希望額が年収の何倍にあたるかを示す「年収倍率」も、審査で重視される項目です。市場での一般的な目安は5〜7倍程度とされ、フラット35利用者の実績データでは、土地付注文住宅で7.5倍、マンションで7.0倍、注文住宅で6.9倍という水準になっています。ただし「審査に通る金額」と「無理なく返せる金額」は必ずしも同じではありません。岡山市内でご相談いただく際も、審査上は借りられる金額と、ご家庭の暮らし方に合った金額を分けて考えることをおすすめしています。
③勤続年数
かつては「勤続3年以上」が一つの目安とされていましたが、近年は2年程度でも審査可能なケースが増えてきています。同業種でのキャリアアップ転職であれば、勤続年数が短くても通過した実例もあります。とはいえ、金融機関によって判断基準に差があるのも事実で、この点は事前審査の結果を見てみないと分からない部分でもあります。
④雇用形態
正社員の方は雇用の安定性という点で評価されやすい一方、契約社員・派遣社員・自営業・フリーランスの方はハードルが上がりやすい傾向にあります。ただし、雇用形態だけですべてが決まるわけではありません。個人事業主やフリーランスの方の場合は、営業年数や確定申告の内容(黒字が続いているかどうか)が重視されますので、日頃からの帳簿管理が審査結果にもつながってきます。
⑤他社借入・信用情報
クレジットカードのリボ払いに残債がある場合、返済負担率だけでなく信用情報の面でも影響が出ることがあります。一方で、すでに完済済みの借入であれば影響は小さいとされています。自分自身の信用情報がどうなっているか気になる方は、信用情報機関へ開示請求をすることで事前に確認することができます。なお、他社借入について事実と異なる申告をしても、審査の過程でほぼ発覚しますので、正確に申告することが何より重要です。
⑥健康状態・団体信用生命保険(団信)
団信の審査は、融資を行う銀行ではなく保険会社が行います。告知は基本的に自己申告制ですが、告知義務に違反すると将来的に保険金が支払われないなどのリスクにつながる可能性があります。なお、フラット35のように団信への加入が必須ではない住宅ローン制度もありますので、健康状態に不安がある方は、そうした選択肢も含めて金融機関に相談してみる価値があります。
事前審査に通ったのに本審査で落ちる、岡山市でも起こりうる5つのケース
「事前審査に通ったから安心」と思っていたら、本審査で予想外の結果になった、というご相談は岡山市エリアでも実際にあります。主な原因は次の5つです。
- 提出書類に不備があった
- 事前審査後に新たな借り入れをした(車のローン、クレジットカードの新規契約など)
- 団信の審査で加入が難しいと判断された
- 物件の担保評価額が想定と異なっていた
- 事前審査後に転職・退職をした
このうち、追加の借り入れを控えることと、転職・退職のタイミングを見直すことは、ご自身の行動次第でリスクを減らせるポイントです。逆に言えば、この2点さえ気をつけていれば、本審査での「まさか」を防ぎやすくなります。
岡山市・赤磐市で住宅購入を考えている方へ:審査前にできる準備
ここまでお話しした内容を踏まえて、岡山市中区・東区・赤磐市エリアで住宅購入を検討されている方に向けて、審査に向けた準備のポイントを整理します。
- 他社借入やリボ払いは、可能な範囲で整理・完済しておく
- 事前審査から融資実行までの間は、新規ローンの契約やクレジットカードの発行、大きな買い物を控える
- 転職・退職を検討している場合は、融資実行後に実施できないか検討する
- 必要書類(源泉徴収票、確定申告書など)は早めに準備しておく
- 信用情報が気になる場合は、開示請求で事前に確認しておく
- 個人事業主・フリーランスの方は、黒字の継続を意識した申告を心がける
また、万が一ある金融機関の事前審査に通らなかった場合でも、審査基準は金融機関ごとに異なりますので、他の金融機関で再チャレンジできる余地は十分にあります。1社の結果だけで諦める必要はありません。
まとめ:事前審査は「準備」で結果が変わる
住宅ローンの事前審査で見られているのは、年収や返済負担率、年収倍率、勤続年数、雇用形態、他社借入・信用情報、そして健康状態・団信という6つのポイントです。そして、事前審査に通った後も、本審査までの過ごし方次第で結果が変わることがあります。
これまで岡山市エリアを中心に1000件以上のご相談を通じて感じるのは、審査で後悔しなかった方の多くが、物件を探し始める前や、契約を急ぐ前の段階で、一度立ち止まって準備を整えていたということです。審査の結果は金融機関が最終的に判断するものですが、ご自身でコントロールできる部分を先に整えておくことで、安心して物件探しを進めやすくなります。
岡山市中区・東区・赤磐市エリアで住宅購入をご検討中で、住宅ローンの事前審査について不安なことがある方は、お気軽に咲良不動産へご相談ください。

